

Meer hypotheekrenteaftrek in 2027: wat merkt u daarvan?
Op Prinsjesdag gaat veel aandacht uit naar koopkracht, belastingen en nieuwe regels. Voor huizenbezitters zit er dit jaar een opvallend detail tussen de plannen: de hypotheekrenteaftrek wordt in 2027 voor sommige huishoudens iets gunstiger.
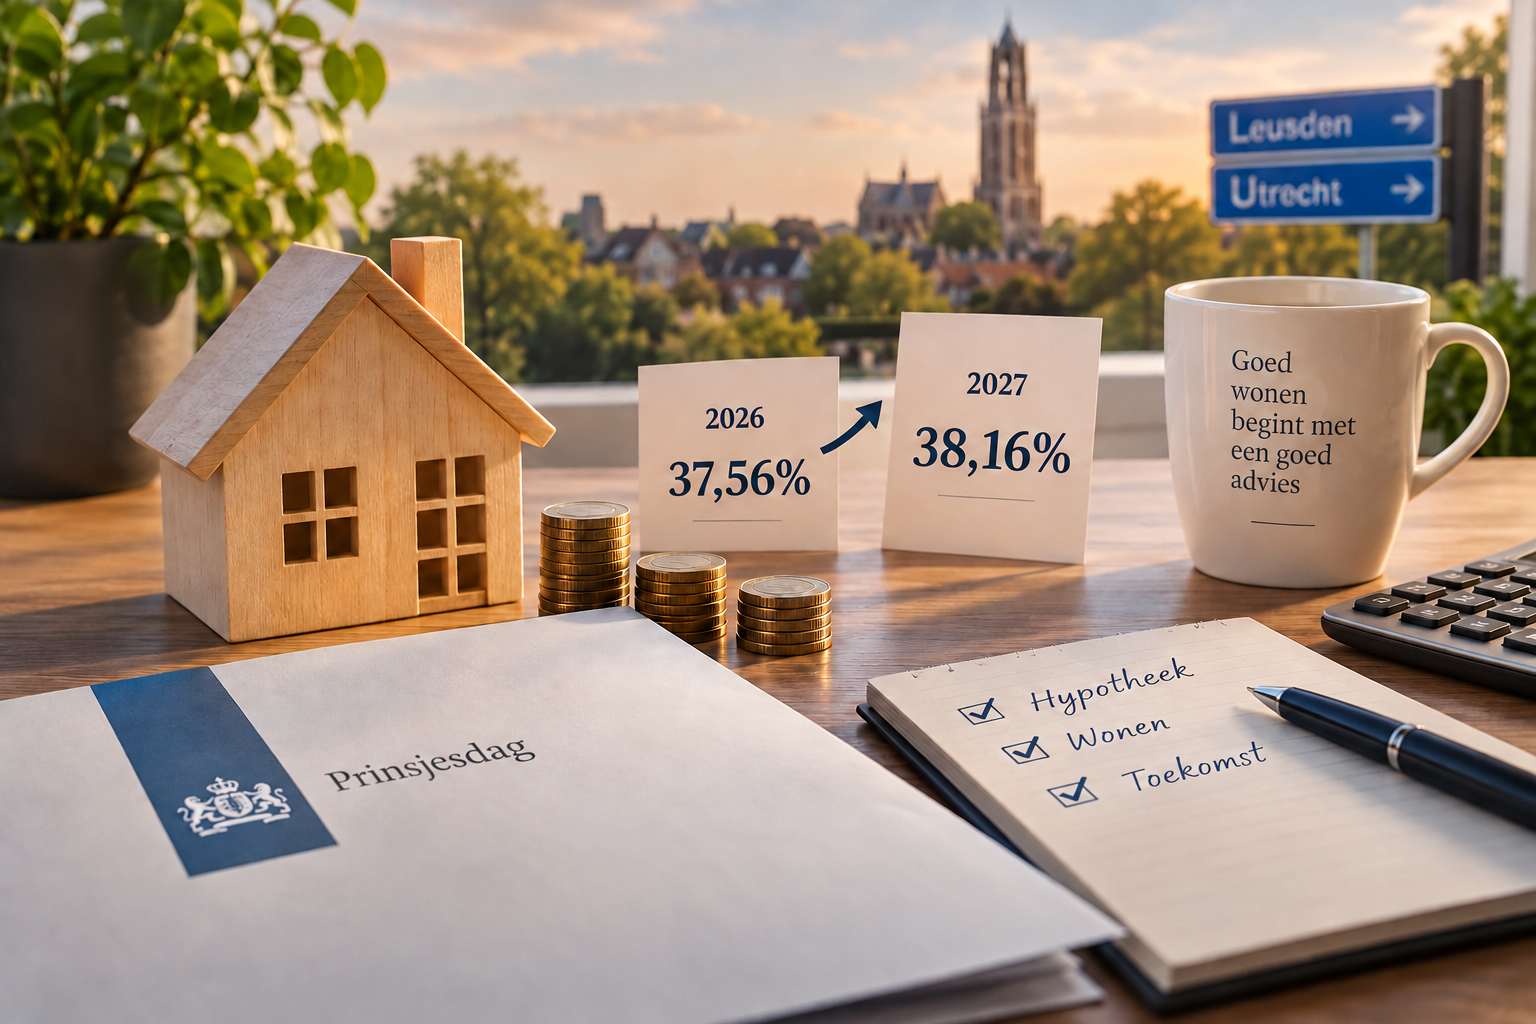
Volgens de plannen stijgt het maximale tarief waartegen aftrekbare kosten voor de eigen woning in aanmerking worden genomen van 37,56% in 2026 naar 38,16% in 2027.
Dat klinkt als goed nieuws. Voor sommige huiseigenaren levert het inderdaad wat extra belastingvoordeel op. Toch is het verhaal iets ingewikkelder, want de hogere aftrek ontstaat juist doordat een belastingtarief omhooggaat.
Wat merkt u daar als huizenbezitter van? En is dit ook belangrijk als u binnenkort een woning wilt kopen in Leusden of ergens anders in de provincie Utrecht?
Waarom stijgt de hypotheekrenteaftrek?
Wie een hypotheek heeft voor de eigen woning mag onder voorwaarden de betaalde hypotheekrente aftrekken van het inkomen in box 1.
Voor hogere inkomens geldt al enkele jaren een beperking. Zij kunnen de hypotheekrente niet onbeperkt tegen het hoogste belastingtarief aftrekken. Daarvoor geldt een maximaal aftrektarief.
In 2026 ligt dat maximum op 37,56%. Volgens de plannen wordt dat in 2027 38,16%.
Voor belastingplichtigen met een inkomen in de hoogste belastingschijf is het maximale aftrektarief gekoppeld aan het tarief van de tweede schijf in box 1. Doordat dit tarief volgens de plannen in 2027 stijgt, stijgt ook het maximale percentage waartegen de hypotheekrente kan worden afgetrokken.
Een klein voordeel bij een minder gunstige belastingwijziging.
Dat betekent overigens niet dat iedere huizenbezitter automatisch 38,16% van de betaalde hypotheekrente terugkrijgt. Het daadwerkelijke belastingvoordeel hangt onder meer af van het inkomen en de overige gegevens in de belastingaangifte.
Hoeveel scheelt dat daadwerkelijk?
Waarschijnlijk minder dan de percentages op het eerste gezicht doen vermoeden.
Neem iemand met een inkomen in de hoogste belastingschijf die in een jaar €15.000 aan volledig aftrekbare hypotheekrente betaalt. Als die rente volledig onder de tariefsbegrenzing valt, komt een verschil van 0,60 procentpunt neer op maximaal ongeveer €90 extra belastingvoordeel per jaar.
Bij €20.000 aan aftrekbare rente gaat het om maximaal ongeveer €120 per jaar.
Dat zijn bewust eenvoudige voorbeelden. In de praktijk kunt u niet alleen de betaalde hypotheekrente pakken en daar één percentage op loslaten.
Uw inkomen speelt mee, net als de hoogte en samenstelling van de hypotheek en het eigenwoningforfait. Ook kan een deel van een lening in bepaalde situaties niet voor renteaftrek in aanmerking komen.
Zie de bedragen daarom vooral als een manier om de orde van grootte te laten zien.
Onderaan de streep hoeft u niet goedkoper uit te zijn
Dat is misschien wel het belangrijkste punt van deze wijziging.
Meer hypotheekrenteaftrek klinkt automatisch als een financieel voordeel. Maar omdat de stijging samenhangt met een hoger belastingtarief, betekent het niet dat iedereen in 2027 netto meer geld overhoudt.
De extra renteaftrek kan een deel van een hogere belastingdruk compenseren. Hoe dat voor één huishouden uitpakt, hangt af van de persoonlijke situatie.
Alleen kijken naar de hypotheekrenteaftrek geeft daarom een onvolledig beeld.
Wanneer mag u hypotheekrente eigenlijk aftrekken?
Ook hierover bestaat nog weleens verwarring. Het hebben van een hypotheek betekent namelijk niet automatisch dat alle betaalde rente aftrekbaar is.
Voor nieuwe eigenwoningschulden die vanaf 1 januari 2013 zijn aangegaan, geldt voor de renteaftrek in hoofdlijnen dat de lening voor de eigen woning moet zijn gebruikt en in maximaal 30 jaar ten minste annuïtair moet worden afgelost.
Heeft u een oudere eigenwoningschuld? Dan kunnen door het overgangsrecht andere regels van toepassing zijn.
Hetzelfde geldt als u later extra geld heeft geleend. Wie bijvoorbeeld de hypotheek verhoogt, moet onder meer kijken naar het doel waarvoor dat geld is gebruikt. Een lening voor een verbouwing of verbetering van de eigen woning kan fiscaal anders worden behandeld dan geld dat voor een ander doel wordt geleend.
Daarom is het bij het beoordelen van de hypotheekrenteaftrek verstandig om naar de afzonderlijke leningdelen te kijken.
Vergeet het eigenwoningforfait niet
Naast de aftrekbare hypotheekrente hebben huizenbezitters te maken met het eigenwoningforfait.
Dit is een bedrag dat voor de belasting bij het inkomen wordt opgeteld en wordt berekend aan de hand van de WOZ-waarde van de woning.
Voor de meeste woningen bedraagt het eigenwoningforfait in 2026 0,35% van de WOZ-waarde. Volgens de huidige plannen blijft dat percentage in 2027 eveneens 0,35%. De WOZ-grens waarop het hogere forfait van toepassing wordt, verandert wel.
Dat betekent niet automatisch dat het bedrag dat u betaalt gelijk blijft. Als de WOZ-waarde van uw woning stijgt, kan ook het bedrag dat via het eigenwoningforfait bij uw inkomen wordt opgeteld hoger worden.
Ook daarom heeft het weinig zin om één belastingpercentage los te bekijken.
Wat betekent dit als u een huis wilt kopen?
Voor iemand die in Leusden, Amersfoort of elders in Utrecht op zoek is naar een woning, zal deze wijziging meestal niet doorslaggevend zijn bij de aankoop.
Het belastingvoordeel heeft wel invloed op de netto woonlasten, maar andere zaken wegen doorgaans veel zwaarder.
Denk bijvoorbeeld aan de hypotheekrente die u bij de bank betaalt. Ook de gekozen rentevaste periode, de hoogte van de hypotheek, de hypotheekvorm en de verhouding tussen de lening en de woningwaarde hebben invloed op uw maandlasten.
En dan zijn er natuurlijk nog de kosten buiten de hypotheek.
Wie een woning koopt, krijgt niet alleen te maken met rente en aflossing. Ook verzekeringen, gemeentelijke lasten, energie en toekomstig onderhoud moeten binnen het maandelijkse budget passen.
Kijk niet alleen naar wat u maximaal kunt lenen
Bij Woon & Vermogenswijs vinden we het daarom belangrijk om bij een aankoop verder te kijken dan alleen het bedrag dat volgens de regels maximaal geleend kan worden.
Een hypotheek loopt vaak tientallen jaren. In die periode kan er veel veranderen. Uw inkomen kan veranderen, u kunt een gezin krijgen, minder gaan werken of juist andere financiële plannen krijgen.
Ook belastingregels staan niet voor dertig jaar vast.
Een fiscaal voordeel is daarom prettig, maar zou niet de basis moeten zijn voor de vraag hoeveel u comfortabel aan een woning kunt uitgeven.
Zeker op een woningmarkt zoals die in de provincie Utrecht kan de verleiding groot zijn om bij een interessante woning direct richting het maximale hypotheekbedrag te kijken. Juist dan is het verstandig om vooraf te weten welke maandlast ook op langere termijn prettig voelt.
De plannen kunnen nog veranderen
Tot slot is het belangrijk om te benadrukken dat de maatregelen uit de Prinsjesdagstukken nog niet automatisch definitief zijn.
De belastingplannen moeten eerst worden behandeld. Tijdens dat proces kunnen onderdelen nog wijzigen voordat de nieuwe regels daadwerkelijk ingaan.
Voor financiële beslissingen die pas in 2027 spelen, is het daarom verstandig om tegen die tijd opnieuw naar de definitieve percentages en voorwaarden te kijken.
Een woning kopen of uw huidige hypotheek bekijken?
Bent u van plan een woning te kopen in Leusden of elders in de provincie Utrecht? Of wilt u weten of uw huidige hypotheek nog goed bij uw situatie past?
Woon & Vermogenswijs kan zowel bij de aankoop van een woning als bij de financiering daarvan begeleiden. Daarbij kijken we niet alleen naar hoeveel u kunt lenen, maar vooral naar de hypotheek en maandlasten die bij uw situatie passen.
Wilt u uw mogelijkheden eens bespreken? Neem dan gerust contact met ons op via wvwijs.nl/contact/.
Bronnen
De Telegraaf – 15 september 2026
Meer hypotheekrenteaftrek door hogere taks: geluk bij ongeluk voor woningeigenaar in Prinsjesdagstukken.
Voor de uitleg over hypotheekrenteaftrek, de eigen woning en de fiscale voorwaarden is daarnaast gebruikgemaakt van informatie van de Belastingdienst en de beschikbare overheidsinformatie rond de belastingplannen.
Dit artikel is bedoeld als algemene informatie. De belastingplannen voor 2027 zijn op het moment van schrijven nog niet definitief en de fiscale gevolgen kunnen per persoonlijke situatie verschillen.